
Não existe um regime tributário melhor para todas as empresas. A escolha depende da atividade, do faturamento, dos custos, da folha de pagamento e das regras que se aplicam ao negócio. Para prestadores de serviços, clínicas, empresas de tecnologia e agências, comparar cenários com números reais costuma ser mais útil do que escolher pela fama de um regime.
O que você precisa considerar antes de escolher?
- O Simples Nacional não está disponível para toda atividade e depende de critérios legais.
- Lucro Presumido e Lucro Real calculam tributos de maneiras diferentes.
- Faturamento, margem, folha e tipo de serviço podem mudar o resultado da comparação.
- MEI usa o SIMEI, um sistema próprio ligado ao Simples Nacional, e não deve ser comparado como se fosse uma opção idêntica às demais.
- A escolha precisa ser revista quando o negócio muda.
Quais regimes tributários uma empresa pode usar?
As opções mais comuns para empresas que fazem planejamento são Simples Nacional, Lucro Presumido e Lucro Real. Cada uma tem critérios de entrada, regras de apuração e obrigações diferentes. O Lucro Arbitrado também existe, mas está ligado a situações específicas de apuração, não costuma ser tratado como uma alternativa comum para o planejamento da empresa.
| Opção | Como funciona, em linhas gerais | O que observar |
|---|---|---|
| Simples Nacional | Reúne diversos tributos em uma guia, conforme regras e anexos aplicáveis. | Atividade permitida, receita, folha e forma de cálculo para cada atividade. |
| Lucro Presumido | Usa uma margem de lucro definida pelas regras fiscais para calcular parte dos tributos. | A margem real da empresa pode ser maior ou menor que a presunção usada. |
| Lucro Real | Considera o lucro apurado pela empresa, com ajustes previstos nas regras fiscais. | Custos, despesas, margem e controles contábeis precisam ser analisados. |
O Simples Nacional pode atender microempresas e empresas de pequeno porte que cumpram os requisitos legais. A Lei Complementar 123/2006 estabelece as regras desse regime, incluindo critérios de enquadramento e limites de receita. Como atividade, limites e demais condições precisam ser verificados para o período da escolha, não presuma que toda empresa pequena pode aderir.
O MEI tem tratamento próprio dentro do SIMEI, sistema de recolhimento simplificado associado ao Simples Nacional. Se a empresa deixa de cumprir as regras do MEI ou muda de porte, pode ser necessário avaliar outro enquadramento.
O que pode mudar o resultado da comparação?
A atividade e a composição dos custos podem pesar tanto quanto o faturamento. Em empresas de serviços, por exemplo, a folha de pagamento e o pró-labore, a remuneração do sócio pelo trabalho, podem influenciar a apuração em determinadas situações.
Para algumas atividades no Simples Nacional, o fator R compara a folha, incluindo o pró-labore, com a receita. Esse cálculo pode definir qual anexo se aplica. O anexo é a tabela usada para apurar os tributos daquela atividade. Como nem todo serviço segue as mesmas regras, é importante confirmar a classificação da atividade antes de estimar impostos.
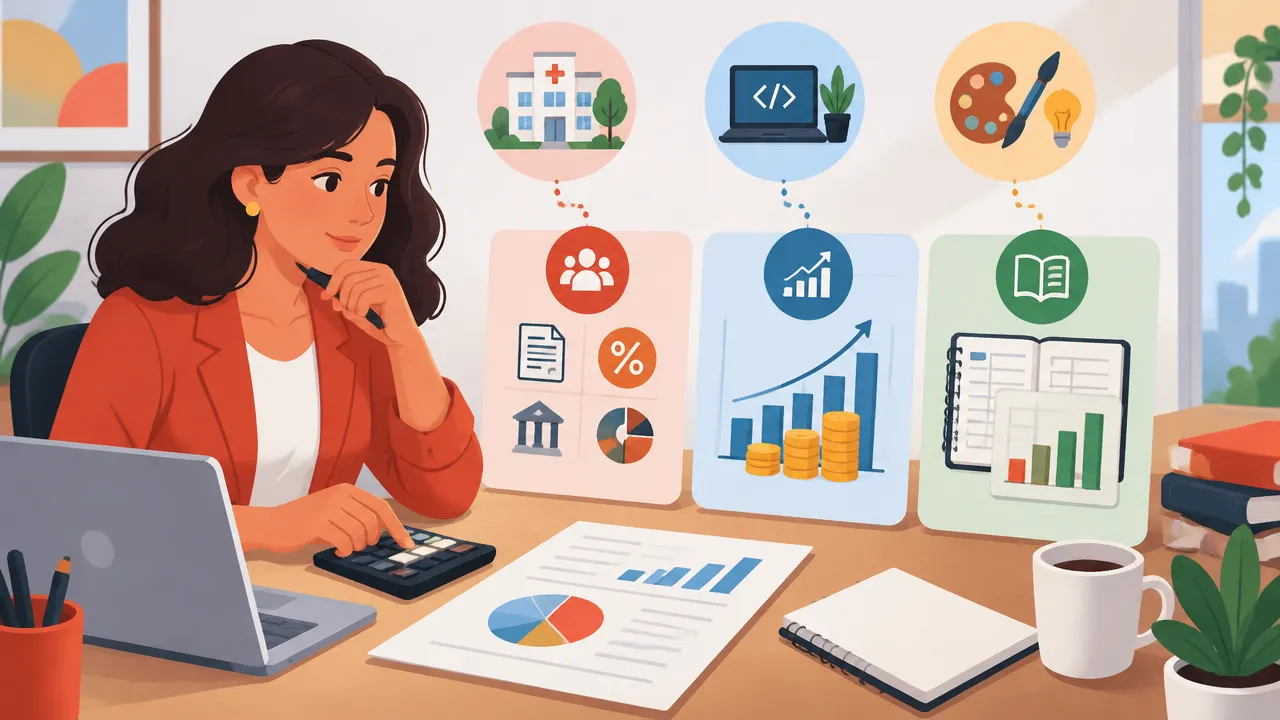
Também entram na análise a margem de lucro, os custos operacionais, a emissão de notas, as retenções e os tributos estaduais ou municipais que possam se aplicar. Por isso, uma empresa de tecnologia e uma clínica com faturamento parecido podem chegar a conclusões diferentes.
Como comparar os regimes sem olhar só para uma alíquota?
Faça uma simulação com a receita e as despesas da empresa, considerando as regras aplicáveis a cada atividade. A comparação deve incluir os tributos e as obrigações, em vez de se apoiar apenas em uma porcentagem ou em uma conta rápida sobre o valor de uma nota.
- Confirme as atividades exercidas e se elas são permitidas em cada opção.
- Organize o faturamento, a folha, o pró-labore e os custos do negócio.
- Simule o cálculo em cada regime que a empresa possa adotar.
- Compare os tributos estimados e as rotinas fiscais e contábeis envolvidas.
- Revise as premissas com um profissional antes de tomar a decisão.
Imagine, apenas como ilustração, uma empresa de serviços que fatura R$ 10 mil por mês. Se ela tem poucos custos e não possui funcionários, a comparação pode produzir um resultado diferente daquele de outra empresa com a mesma receita, mas com equipe, pró-labore e despesas maiores. O faturamento sozinho não revela qual opção será mais adequada.
Em vez de escolher pelo regime usado por outra empresa, peça uma simulação com os dados do seu negócio. A mesma receita não significa a mesma atividade, estrutura de custos ou forma de tributação.
Quando revisar o enquadramento tributário?
Revise a escolha quando houver mudança relevante: aumento de receita, contratação de funcionários, nova atividade, mudança na folha ou expansão para outros mercados. Um enquadramento que fazia sentido antes pode deixar de combinar com a operação atual.
A Prímor Contábil atende empresas de diferentes segmentos e inclui revisão semestral do enquadramento tributário em seu plano contábil, para avaliar se ele continua adequado. No canal da Prímor Contábil no YouTube, você também encontra conteúdos sobre atividade, CNAE e organização do negócio. CNAE é o código que identifica a atividade econômica da empresa.
Se você está abrindo uma empresa ou quer conferir a escolha atual, o time da Prímor Contábil pode analisar a atividade, os números e as alternativas aplicáveis ao seu caso.
Perguntas frequentes
O que é o regime tributário de uma empresa?
Regime tributário é o conjunto de regras usado para calcular e recolher os tributos de uma empresa. Ele define como a atividade, o faturamento e outros fatores entram na apuração. A escolha influencia o valor devido e as obrigações fiscais, por isso deve considerar a realidade do negócio.
Qual é o regime tributário do MEI?
O MEI recolhe tributos pelo SIMEI, um sistema simplificado ligado ao Simples Nacional. Esse enquadramento tem regras próprias e só está disponível para atividades e empresas que atendem aos critérios vigentes. Se o negócio crescer ou mudar de atividade, vale verificar se ainda pode permanecer como MEI.
Quais são os quatro regimes tributários?
Para a maioria das empresas que fazem planejamento, as opções são Simples Nacional, Lucro Presumido e Lucro Real. O Lucro Arbitrado também existe, mas costuma ser aplicado em situações específicas, como quando não é possível determinar o lucro pelos métodos usuais. O MEI tem um sistema próprio, o SIMEI.
Como escolher o regime tributário da empresa?
Compare a atividade permitida, a receita, os custos, a margem e a folha de pagamento, além das obrigações de cada opção. Depois, simule os valores com dados reais da empresa e as regras vigentes. Uma comparação adequada considera o custo total, não apenas uma alíquota isolada.
